Что учесть бизнесу при споре с платежным агентом
Опубликовано: 11 октября 2026В международных расчетах риск часто проявляется не в момент подписания договора, а позже: когда платеж уже списан, документы выглядят формально корректно, но конечный получатель деньги не видит. Для компании это неприятная зона неопределенности. Бухгалтерия показывает расход, контрагент требует оплату, а агент или платежный посредник объясняет ситуацию техническими причинами.
Именно поэтому спор с платежным агентом важно оценивать не только по факту отправки денег. В коммерческой логике заказчику нужен результат: зачисление средств бенефициару либо понятный возврат. Когда возникает конфликт, материалы по делу вроде А7-Агент суд помогают увидеть, какие доказательства становятся решающими и где проходит граница ответственности сторон.
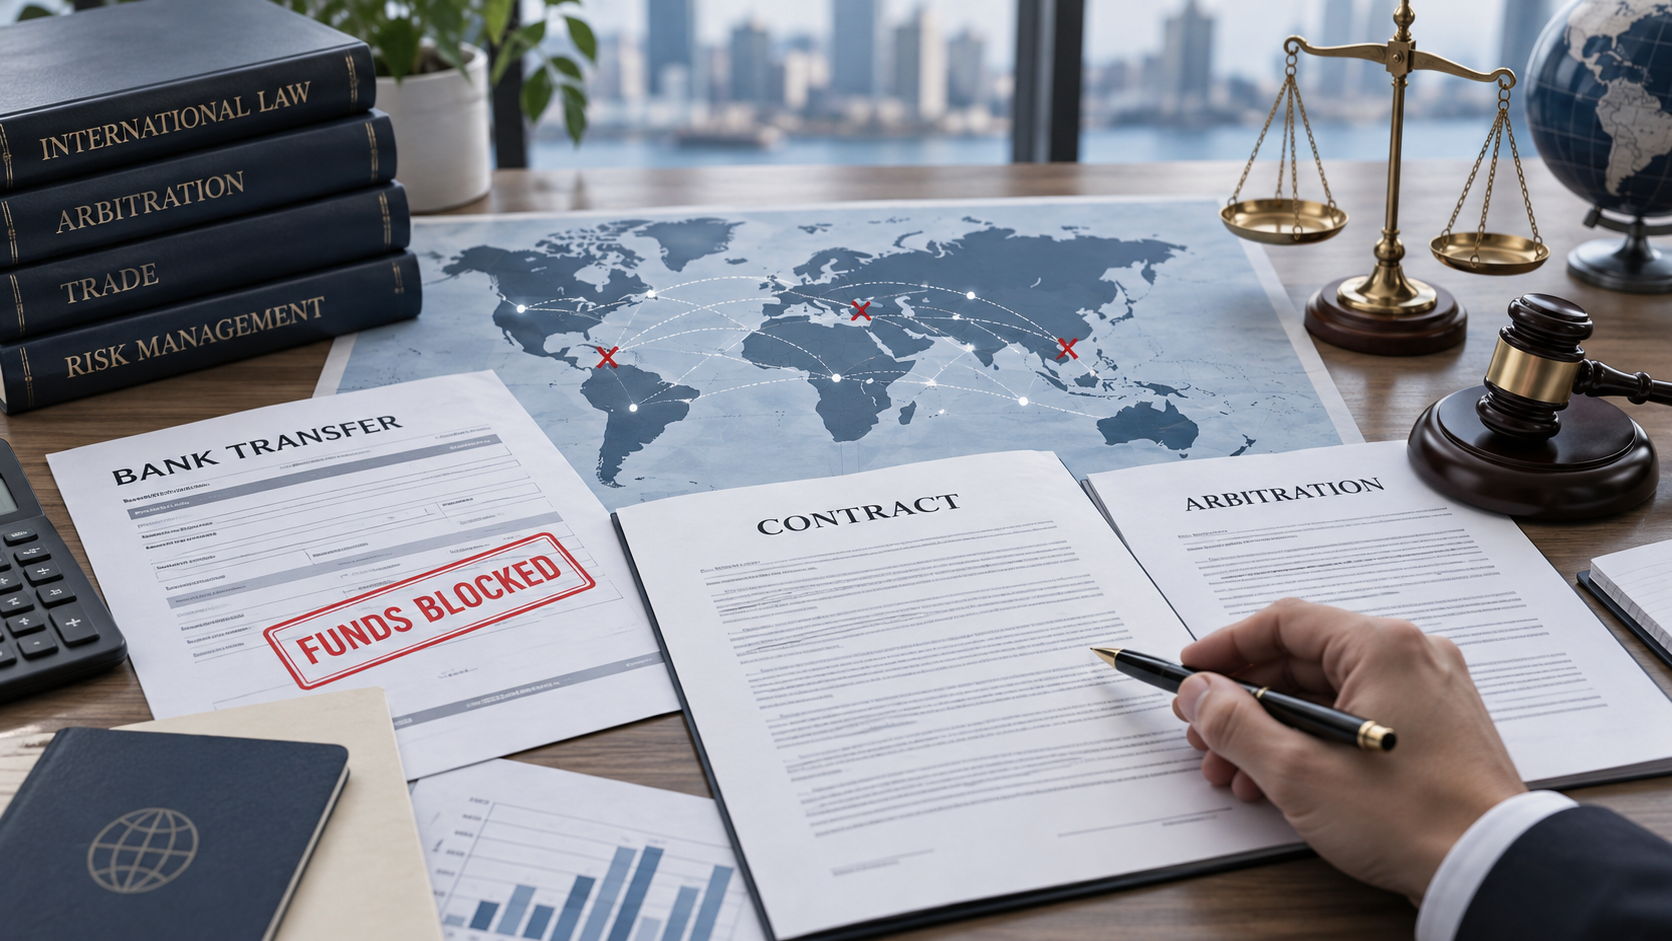
Что проверить до передачи денег агенту
Перед началом работы стоит внимательно разобрать договор присоединения, регламент платежей, условия о третьих лицах и порядок уведомления о сбоях. Чем подробнее описана обязанность агента, тем меньше пространства для спора о том, достаточно ли было просто отправить платеж по выбранному маршруту.
Особое внимание нужно уделить формулировкам о дате исполнения поручения. Если договор связывает исполнение только со списанием с корреспондентского счета, бизнесу следует понимать, что это не всегда равно фактическому получению средств поставщиком. В сложных юрисдикциях и при долларовых расчетах такая разница может стоить месяцев переписки и крупной суммы.
- проверьте, кто отвечает за выбор банка-корреспондента и промежуточных компаний;
- зафиксируйте обязанность агента сообщать о блокировках и запросах комплаенса;
- согласуйте перечень документов, которые подтверждают не только отправку, но и поступление;
- уточните порядок возврата, если платеж не дошел до получателя в установленный срок.
Почему одной SWIFT-квитанции может быть мало
SWIFT, GPI-трекеры и внутренние отчеты агента показывают движение поручения, но не всегда доказывают конечное исполнение. Если средства зависли на промежуточном этапе, важно собрать подтверждения от бенефициара, банка, агента и иных участников цепочки. В споре будут иметь значение даты уведомлений, содержание переписки и реакция посредника после того, как стало известно о проблеме.
Практически полезно заранее вести единую папку по каждому платежу. В ней должны храниться договор, поручение, счета, акты, банковские сообщения, письма иностранного получателя, ответы агента и скриншоты из кабинетов. Если дело дойдет до арбитража, такая дисциплина экономит время и помогает восстановить последовательность событий без пробелов.
Как снизить риск смешанной ответственности
Даже когда посредник действовал неидеально, суд или арбитраж может оценивать поведение клиента. Вопросы обычно простые: понимала ли компания санкционные и банковские риски, могла ли выбрать другой маршрут, задавала ли уточняющие вопросы, подписывала ли акты без замечаний. Поэтому позиция строится не только на ошибках агента, но и на собственной осмотрительности заказчика.
Полезно письменно фиксировать, что клиент выбирает посредника исходя из его профессионального опыта, заявленных возможностей и обещанного контроля маршрута. Если агент позиционирует себя как специалист по международным расчетам, это не снимает риски полностью, но усиливает аргумент о повышенном стандарте поведения.
Главная задача бизнеса — не спорить о терминах после блокировки, а заранее закрепить, какой результат считается исполненным поручением.
Рабочий алгоритм при зависшем платеже
Если деньги не дошли до получателя, сначала нужно запросить у агента полный пакет подтверждений по маршруту. Далее стоит получить письменную позицию бенефициара: поступали ли средства, были ли запросы банка, есть ли сведения о блокировке. После этого можно формировать претензию с требованием объяснить действия агента и принять меры по возврату.
В претензии лучше избегать общих обвинений. Сильнее работает конкретика: сумма, дата поручения, банк, промежуточные участники, договорные пункты, срок для ответа и перечень документов. Если есть основания считать, что агент знал о проблеме раньше, но не уведомил клиента, это нужно выделить отдельно.
Отдельный блок — оценка экономического ущерба. Помимо основной суммы могут возникать расходы на юристов, простои поставки, курсовые потери и штрафы перед иностранным контрагентом. Не все такие суммы автоматически взыскиваются, но их нужно считать с самого начала, чтобы понимать реальный масштаб спора.
Вывод для компаний с ВЭД-платежами
Международный платеж через агента нельзя воспринимать как простую техническую операцию. Это договорная конструкция с распределением рисков, доказательствами и обязанностями сторон. Чем раньше компания проверит документы, маршрут и порядок уведомлений, тем больше шансов сохранить управляемость даже при блокировке средств.
Для руководителя и финансовой службы практичный минимум выглядит так: не подписывать акты формально, не ограничиваться устными пояснениями, требовать документы от всех участников цепочки и заранее понимать, какой суд или арбитраж будет рассматривать спор. Тогда позиция в конфликте будет строиться не на эмоциях, а на проверяемой доказательной базе.

 Загрузка...
 Обрезание у мужчин: суть процедуры и медицинские п...
 Катаракта: причины, симптомы, лечение
 С помощью сервиса Мега Аптека можно найти необходи...
 Такси для инвалидов-колясочников: что важно учесть...
 Платформа для автоматизации ИТ-операций: зачем биз...
 Вывод из запоя у пожилых людей